Domain praktifant.de kaufen?
Wir ziehen mit dem Projekt
praktifant.de um.
Sind Sie am Kauf der Domain
praktifant.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain praktifant.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
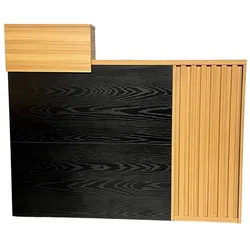
Empfangstheke mit Arbeitsplatz Büro Praxis Salon Empfangstresen für Ihr Büro Avignon schwarz EicheEmpfangstheke für Ihren Salon / Büro / Kanzlei / Praxis Die Empfangstheke Avignon in Schwarz und Eiche ist ein modernes und elegantes Designstück, das Ihren Eingangsbereich stilvoll ergänzt. Mit seiner kompakten Größe und seinem schlanken Design passt die384,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hilfsmittel zur Schnittgrössenermittlung, FachbücherDas DAfStb-Heft 631 "Hilfsmittel zur Schnittgrössenermittlung und zu besonderen Detailnachweisen bei Stahlbetontragwerken" entstand zusammen mit dem Heft 630 "Bemessung nach DIN EN 1992 in den Grenzzuständen der Tragfähigkeit und der Gebrauchstauglichkeit" aus der vollständigen Überarbeitung der beiden DAfStb-Hefte 220 und 240. Wie bei den Vorgängerheften sollen die beiden neuen Hefte zu einer einheitlichen Verfahrensweise bei der Anwendung der DIN EN 1992 beitragen und den Ingenieuren anerkannte Hilfsmittel zur Verfügung stellen. Das neue Heft 631 konzentriert sich auf Hilfsmittel und Hinweise zur Schnittgrössenermittlung sowie die Bewehrungsermittlung und Nachweisführung für besondere Bauteile und Detailbereiche wie wandartige Träger oder Spalt- und Randzugkräfte unter konzentrierter Teilflächenbelastung. Sämtliche Abschnitte wurden vollständig überarbeitet und um neue Inhalte ergänzt. Dabei wurde auch ein allgemeiner Unterabschnitt zur software-gestützten Ermittlung von Schnittgrössen eingefügt und es wurden in den einzelnen Kapiteln themenspezifisch Hinweise zur Modellbildung und Auswertung von numerischen Berechnungen ergänzt. Die in diesem Heft enthaltenen Hilfsmittel basieren auf den Grundlagen von DIN EN 1992 (Eurocode 2) sowie den Nationalen Anhängen (NA) einschliesslich aller Änderungen bis zum Jahr 2016.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
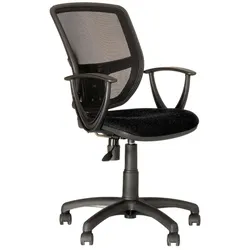
Ergonomischer Büro Dreh Stuhl Arbeitsplatz Bestuhlung Gaslift schwarz Nowy Styl GTPBeschreibung Ergonomischer Drehstuhl für den Büroalltag. Dieser Drehstuhl sorgt durch das atmungsaktive Rückennetz und den abnehmbaren Ringarmlehnen für eine bequeme und aufrechte Haltung. Des Weiteren ist der Stuhl mit fünf Teppichbodenrollen ausgestattet, welche jederzeit für einen sicheren Stand und ein Höchstmaß an Mobilität garantieren. Den Drehstuhl können Sie ganz nach Ihren Wünschen in die entsprechende Sitzhöhe einstellen und die Büroarbeit mit ergonomischem Rückhalt erledigen. Details • Hersteller: Nowy Styl • Produkttyp: Drehstuhl • Material Bezugsstoff: 100 % Polyester, schwarz • Rückenschale: Atmungsaktives Netz (100% Polyester) • Fußkreuz und Gestell: Kunststoff • Sitz gepolstert • Teppichbodenrollen, 50mm • Sitzhöhe einstellbar mit Gaslift • Rückenlehnenwinkel einstellbar • Mit abnehmbaren Ringarmlehnen • Durchmesser Fußkreuz in cm: 67 • Maße Rückenl ehne BxH in cm: 43x48 • Maße Sitz LxB in cm: 44 x46 • Gesamthöhe verstellbar in cm: von 84 bis 97 • Maximale Nutzungsdauer pro Tag: 8 Stunden • Maximales Nutzungsgewicht: 110 kg • Scheuerfestigkeit Fiji Bezugsstoff: 50.000 Touren Martindale Material Bezugsstoff: 100 % Polyester, schwarz Rückenschale: Atmungsaktives Netz (100% Polyester) Fußkreuz und Gestell: Kunststoff Sitz gepolstert Teppichbodenrollen, 50mm78,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SodaStream 2260748 Kohlensäureerzeuger-Zubehör & -Hilfsmittel KarbonisiererflascheAuf einen Blick MaterialPET Volumen der Karbonisierflasche1 l KompatibilitätPower, Source, Play, Spirit, Fizzi Menge pro Packung3 Stück(e) Alle technischen Daten anzeigen (6 Angaben) MerkmaleProdukttypKarbonisiererflascheProduktfarbeSchwarz, WeißMaterialPETVolumen der Karbonisierflasche1 lKompatibilitätPower, Source, Play, Spirit, FizziMenge pro Packung3 Stück(e) Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.22,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **


Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Empfangstheke Büro Atlanta mit ArbeitsplatzEmpfangstheke mit Arbeitsplatz Atlanta Büro Die Empfangstheke Büro günstig steht für ein besonders gutes Preis-Leistungsverhältnis. Empfangstheke mit Arbeitsplatz und einem integrierten niedrigen Tischelement passt in alle Räume und Situationen, in denen mit Kunden und Besuchern auf Augenhöhe kommuniziert wird. Die Tischplatte ist mit praktischem Kabelauslass ausgestattet. Standardausstattung: + links oder rechts montierbar. + Front in Weiß/Nussbaum mit Edelstahlstreifen. + Tischplatte mit Kabeldurchlass. + 2 Jahre Garantie. Maße: Breite: ca. 275 cm Höhe: ca. 108 cm Tiefe: ca. 92 cm Lieferung: Empfangstheke Büro Atlanta mit Arbeitsplatz wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage sind gegen Aufpreis möglich; die Möbelspedition liefert und montiert die Ware direkt vor Ort. Bei Vertragen oder Montage verlängert sich die Lieferzeit auf 15?17 Werktage. Spitzenprodukt vom führenden deutschen Anbieter mit kurzer Lieferzeit1364,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büro- und Projekt-Organisation, Fachbücher von Reinhard FresowDas Fachbuch "Büro- und Projekt-Organisation" von Reinhard Fresow bietet eine umfassende Sammlung aller für die IHK-Prüfungen 2026 relevanten Gesetze und rechtlichen Vorschriften in einem einzigen Band. Die strukturierte Zusammenstellung orientiert sich an den Vorgaben der DIHK-Hilfsmittelliste und verzichtet auf zusätzliche Kommentare, um den Prüflingen eine klare und fokussierte Vorbereitung zu ermöglichen. Mit einem detaillierten und umfangreichen Register ausgestattet, ermöglicht das Buch eine effiziente Nutzung während der Prüfung, wodurch Zeit und Nerven gespart werden. Die dritte Auflage des Werkes ist in deutscher Sprache verfasst und umfasst 416 Seiten, die sich auf das Thema Wirtschaft und Recht konzentrieren. Der kartonierte Einband sorgt für eine praktische Handhabung und Langlebigkeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empfangstheke mit Arbeitsplatz Büro Praxis Salon Empfangstresen für Ihr Büro Avignon schwarz EicheEmpfangstheke für Ihren Salon / Büro / Kanzlei / Praxis Die Empfangstheke Avignon in Schwarz und Eiche ist ein modernes und elegantes Designstück, das Ihren Eingangsbereich stilvoll ergänzt. Mit seiner kompakten Größe und seinem schlanken Design passt die384,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hilfsmittel zur Schnittgrössenermittlung, FachbücherDas DAfStb-Heft 631 "Hilfsmittel zur Schnittgrössenermittlung und zu besonderen Detailnachweisen bei Stahlbetontragwerken" entstand zusammen mit dem Heft 630 "Bemessung nach DIN EN 1992 in den Grenzzuständen der Tragfähigkeit und der Gebrauchstauglichkeit" aus der vollständigen Überarbeitung der beiden DAfStb-Hefte 220 und 240. Wie bei den Vorgängerheften sollen die beiden neuen Hefte zu einer einheitlichen Verfahrensweise bei der Anwendung der DIN EN 1992 beitragen und den Ingenieuren anerkannte Hilfsmittel zur Verfügung stellen. Das neue Heft 631 konzentriert sich auf Hilfsmittel und Hinweise zur Schnittgrössenermittlung sowie die Bewehrungsermittlung und Nachweisführung für besondere Bauteile und Detailbereiche wie wandartige Träger oder Spalt- und Randzugkräfte unter konzentrierter Teilflächenbelastung. Sämtliche Abschnitte wurden vollständig überarbeitet und um neue Inhalte ergänzt. Dabei wurde auch ein allgemeiner Unterabschnitt zur software-gestützten Ermittlung von Schnittgrössen eingefügt und es wurden in den einzelnen Kapiteln themenspezifisch Hinweise zur Modellbildung und Auswertung von numerischen Berechnungen ergänzt. Die in diesem Heft enthaltenen Hilfsmittel basieren auf den Grundlagen von DIN EN 1992 (Eurocode 2) sowie den Nationalen Anhängen (NA) einschliesslich aller Änderungen bis zum Jahr 2016.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Ergonomischer Büro Dreh Stuhl Arbeitsplatz Bestuhlung Gaslift schwarz Nowy Styl GTPBeschreibung Ergonomischer Drehstuhl für den Büroalltag. Dieser Drehstuhl sorgt durch das atmungsaktive Rückennetz und den abnehmbaren Ringarmlehnen für eine bequeme und aufrechte Haltung. Des Weiteren ist der Stuhl mit fünf Teppichbodenrollen ausgestattet, welche jederzeit für einen sicheren Stand und ein Höchstmaß an Mobilität garantieren. Den Drehstuhl können Sie ganz nach Ihren Wünschen in die entsprechende Sitzhöhe einstellen und die Büroarbeit mit ergonomischem Rückhalt erledigen. Details • Hersteller: Nowy Styl • Produkttyp: Drehstuhl • Material Bezugsstoff: 100 % Polyester, schwarz • Rückenschale: Atmungsaktives Netz (100% Polyester) • Fußkreuz und Gestell: Kunststoff • Sitz gepolstert • Teppichbodenrollen, 50mm • Sitzhöhe einstellbar mit Gaslift • Rückenlehnenwinkel einstellbar • Mit abnehmbaren Ringarmlehnen • Durchmesser Fußkreuz in cm: 67 • Maße Rückenl ehne BxH in cm: 43x48 • Maße Sitz LxB in cm: 44 x46 • Gesamthöhe verstellbar in cm: von 84 bis 97 • Maximale Nutzungsdauer pro Tag: 8 Stunden • Maximales Nutzungsgewicht: 110 kg • Scheuerfestigkeit Fiji Bezugsstoff: 50.000 Touren Martindale Material Bezugsstoff: 100 % Polyester, schwarz Rückenschale: Atmungsaktives Netz (100% Polyester) Fußkreuz und Gestell: Kunststoff Sitz gepolstert Teppichbodenrollen, 50mm78,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SodaStream 2260748 Kohlensäureerzeuger-Zubehör & -Hilfsmittel KarbonisiererflascheAuf einen Blick MaterialPET Volumen der Karbonisierflasche1 l KompatibilitätPower, Source, Play, Spirit, Fizzi Menge pro Packung3 Stück(e) Alle technischen Daten anzeigen (6 Angaben) MerkmaleProdukttypKarbonisiererflascheProduktfarbeSchwarz, WeißMaterialPETVolumen der Karbonisierflasche1 lKompatibilitätPower, Source, Play, Spirit, FizziMenge pro Packung3 Stück(e) Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.22,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SodaStream 2260525 Kohlensäureerzeuger-Zubehör & -Hilfsmittel KarbonisiererflascheAuf einen Blick MaterialPET Volumen der Karbonisierflasche1 l KompatibilitätPower, Source, Play, Spirit, Jet, Dynamo, Genesis, Cool Menge pro Packung3 Stück(e) Alle technischen Daten anzeigen (6 Angaben) MerkmaleProdukttypKarbonisiererflascheProduktfarbeSchwarz, WeißMaterialPETVolumen der Karbonisierflasche1 lKompatibilitätPower, Source, Play, Spirit, Jet, Dynamo, Genesis, CoolMenge pro Packung3 Stück(e) Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.21,84 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V324,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.